
Esto pasaría en Colombia si quiebra un banco como Ueno Bank: ¿a quién reclamar por sus ahorros?
Si un banco colombiano quiebra, los ahorradores tienen una protección a través de Fogafín, pero hay condiciones.


La situación de Ueno Bank en Paraguay abrió una pregunta entre los usuarios del sistema financiero sobre qué pasaría con el dinero de los clientes si un banco entra en crisis y no puede responder por sus obligaciones. El caso tiene relevancia para Colombia, donde también se han presentado episodios de intervención y liquidación de entidades financieras, especialmente durante la crisis bancaria de finales de los años noventa.
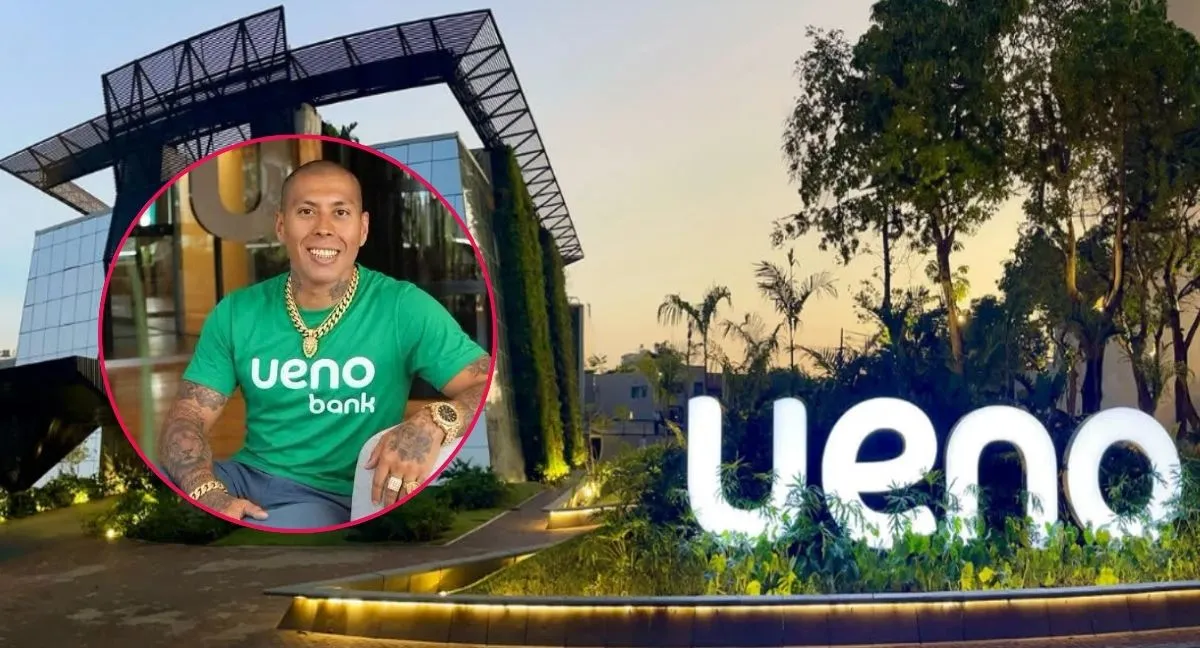
El 2 de noviembre de 2026, el Banco Central de Paraguay ordenó iniciar el procedimiento de resolución de Ueno Bank, luego de detectar que su índice de solvencia había caído por debajo del 50 % del mínimo requerido. La autoridad explicó que la decisión buscaba proteger a los depositantes y preservar la estabilidad del sistema financiero.
La situación reavivó el debate sobre los fondos de garantía de depósitos. En Paraguay, los ahorradores cuentan con una cobertura de hasta 75 salarios mínimos, mientras que en Colombia existe el Seguro de Depósitos administrado por el Fondo de Garantías de Instituciones Financieras (Fogafín), que establece una protección de hasta $ 50 millones por persona y por entidad inscrita.
¿Qué pasa si un banco quiebra en Colombia y quién responde por la plata?
Vale aclarar que este es un escenario hipotético y que actualmente no hay en Colombia un banco bajo una situación similar a la de Ueno Bank en Paraguay. Los casos no son iguales, entre otras razones porque Ueno tenía entre sus depósitos recursos de entidades públicas paraguayas, aunque también manejaba dinero de clientes particulares.
En Colombia, la eventual quiebra de un banco no significa que sus clientes pierdan automáticamente todo el dinero que tienen en sus cuentas. El país cuenta con un sistema de protección financiera que involucra a la Superintendencia Financiera, Fogafín, el Ministerio de Hacienda y el Banco de la República, entidades que tienen responsabilidades diferentes cuando una institución presenta problemas.
¿Qué pasa con sus ahorros si una entidad financiera entra en liquidación? 🤔 En este adelanto de “A puertas abiertas”, conozca cómo funciona el proceso de liquidación y cómo el Seguro de Depósitos protege a los ahorradores: https://t.co/kj0MlA0v5e https://t.co/lzTa4LMC4q
— Fogafín (@Fogafin) October 1, 2026
Si una entidad financiera muestra dificultades para cumplir sus obligaciones, la Superintendencia Financiera puede adoptar medidas de intervención y utilizar mecanismos de resolución para buscar una salida ordenada. Esto puede incluir acciones para recuperar la entidad, proteger sus activos o, cuando no existe una alternativa viable, ordenar su liquidación.
Fogafín: el seguro que protege los ahorros de los colombianos
Uno de los principales mecanismos para responder ante una eventual quiebra bancaria es el Seguro de Depósitos de Fogafín. Esta protección garantiza la devolución de hasta $ 50 millones por depositante y por cada entidad financiera inscrita, cuando se ordena su liquidación.
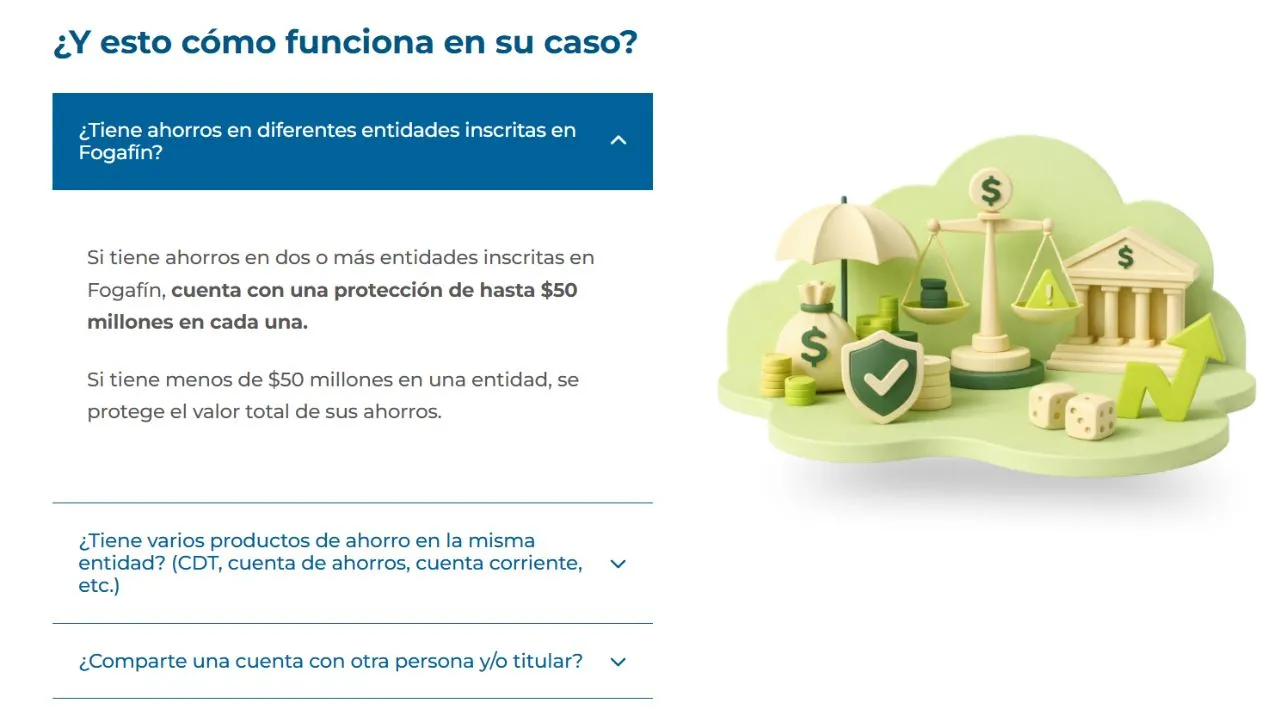
Screenshot tomado de Fogafín.
El seguro no tiene ningún costo adicional para los usuarios y se adquiere automáticamente al abrir o renovar un producto de ahorro protegido. Esto significa que el cliente no necesita contratar una póliza adicional ni realizar un trámite previo para tener derecho a la cobertura.
La protección incluye cuentas de ahorro, cuentas corrientes, certificados de depósito a término (CDT), depósitos electrónicos, depósitos de bajo monto y otros productos contemplados en la regulación. Los saldos de los diferentes productos que una persona tenga en la misma entidad se suman para calcular el límite de cobertura.
Por ejemplo, si una persona tiene $ 20 millones en una cuenta de ahorros y otros $ 25 millones en un CDT del mismo banco, tendría protegidos los $ 45 millones. Si sus depósitos suman $ 80 millones, Fogafín respondería por un máximo de $ 50 millones y el excedente tendría que reclamarse dentro del proceso de liquidación.
La cobertura funciona de manera independiente por entidad. Es decir, una persona que tenga $ 40 millones en un banco y otros $ 40 millones en una segunda entidad inscrita en Fogafín cuenta con protección de hasta $ 50 millones en cada una.
¿Qué pasa con la plata que supera los $50 millones?
El seguro de depósitos no garantiza la devolución ilimitada de los recursos. Si una persona tiene más de $ 50 millones en una entidad que entra en liquidación, Fogafín reconoce la cobertura hasta ese monto, mientras que el dinero restante debe reclamarse ante el liquidador.
La recuperación de esos recursos dependerá de los activos de la entidad, del orden legal de pago de las obligaciones y del resultado del proceso. Por eso, tener depósitos por encima del límite asegurado implica una exposición que no está cubierta por la garantía de Fogafín.
Las inversiones en acciones, algunos bonos, los productos fiduciarios y los seguros, entre otros, no hacen parte de la cobertura del Seguro de Depósitos. Por eso, es importante que los usuarios revisen si su entidad está inscrita y si el producto que adquirieron cuenta con el respaldo del Fondo.
Colombia ya vivió una crisis bancaria: esto ocurrió en los años noventa
El país tiene antecedentes de dificultades financieras que llevaron a la intervención y liquidación de varias entidades. Uno de los episodios más importantes ocurrió entre 1998 y 2001, cuando la economía atravesó una fuerte crisis que afectó el sistema financiero, provocó retiros masivos de depósitos y obligó a las autoridades a tomar medidas para evitar un deterioro mayor.
En ese periodo, entidades como los bancos Mercantil, del Pacífico, Selfín y Andino enfrentaron fuertes reducciones en sus depósitos. Fogafín tuvo que participar en procesos de intervención, capitalización y liquidación de instituciones financieras para contener los efectos de la crisis y proteger a los ahorradores.
