
Día sin IVA en Colombia: ¿qué tan cerca está de volver y qué tan bueno o malo es?
El Día sin IVA vuelve al debate económico, mientras se discute su posible regreso y el impacto que tendría sobre consumo y recaudo.
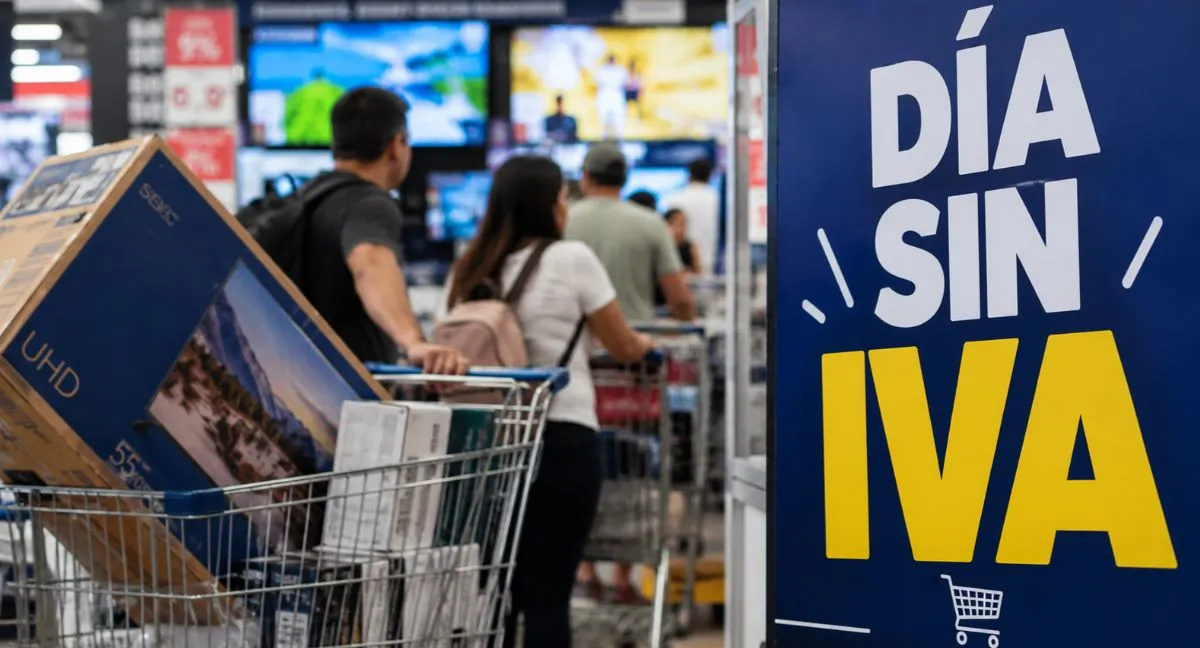


El Día sin IVA vuelve a aparecer en la discusión económica de Colombia, después de que esta herramienta, utilizada durante el gobierno de Iván Duque, fuera eliminada en 2022. Ahora la posibilidad de recuperar la jornada se cruza con propuestas de reactivación económica y con un debate sobre sus efectos reales.
La discusión tiene una primera inquietud que gira sobre qué tan cerca está el país de volver a tener una jornada de este tipo; la segunda, si los beneficios para consumidores y comercio justifican el costo fiscal de dejar de cobrar el impuesto durante las ventas cobijadas por la medida.
Cristian Junot Quiñónez, exsubdirector de la DIAN consultado por Minuto60, sostiene que evaluar el Día sin IVA únicamente por el IVA que deja de recaudarse durante esas jornadas puede dejar por fuera otros efectos relacionados con las ventas, la facturación electrónica, la formalización y la evasión.
¿Qué tan cerca está de regresar el Día sin IVA en Colombia?
El regreso todavía no puede darse por hecho, pues la discusión contempla propuestas que tendrían que avanzar antes de que pueda existir una nueva jornada nacional, mientras también se analiza el uso de este mecanismo como una herramienta de reactivación económica.
Uno de los puntos que deberá definirse es el alcance de la eventual medida como qué productos estarían cobijados, cuáles serían los topes, cuándo se realizarían las jornadas y bajo qué condiciones podrían los consumidores acceder a la exención.
También está pendiente establecer si se trataría de una medida puntual para estimular el consumo o si Colombia avanzaría hacia un esquema permanente que permita realizar jornadas de manera periódica.
Por eso, más que hablar de un regreso confirmado, el escenario actual es el de una discusión que tendría que superar varias decisiones antes de convertirse nuevamente en una política aplicable a los consumidores.
¿Por qué se eliminó el Día sin IVA?
El principal cuestionamiento fiscal a la medida está relacionado con el recaudo. Cuando determinados productos quedan exentos del IVA durante una jornada, el Estado deja de recibir durante ese periodo el impuesto que habría obtenido en una venta realizada bajo las condiciones ordinarias.
Ese fue uno de los argumentos que acompañaron la decisión de eliminar los días sin IVA en 2022. La discusión partía de una comparación directa entre el IVA que se recauda normalmente y el que ingresa durante una jornada en la que determinados productos tienen una exención.
Quiñónez considera que esa comparación no muestra todo el efecto de la medida. “La visión plana frente a esa medida es que afecta el recaudo”, explica el exsubdirector de la DIAN. Su punto es que, si solamente se compara IVA contra IVA, necesariamente aparecerá una reducción durante los días en que se aplica la exención.
Pero, según su explicación, ese cálculo debería incorporar lo que ocurre con el nivel de compras y con el comportamiento tributario de los establecimientos.
“Lo que sucede en los días sin IVA es que hay un impulso de la economía porque se incrementa el nivel de compras”, afirma.
¿El Día sin IVA realmente aumenta las ventas?
El propósito de la jornada es precisamente concentrar compras en un periodo determinado mediante un incentivo tributario. Para los consumidores, la eliminación temporal del IVA puede reducir el precio final de los productos que cumplan las condiciones establecidas.
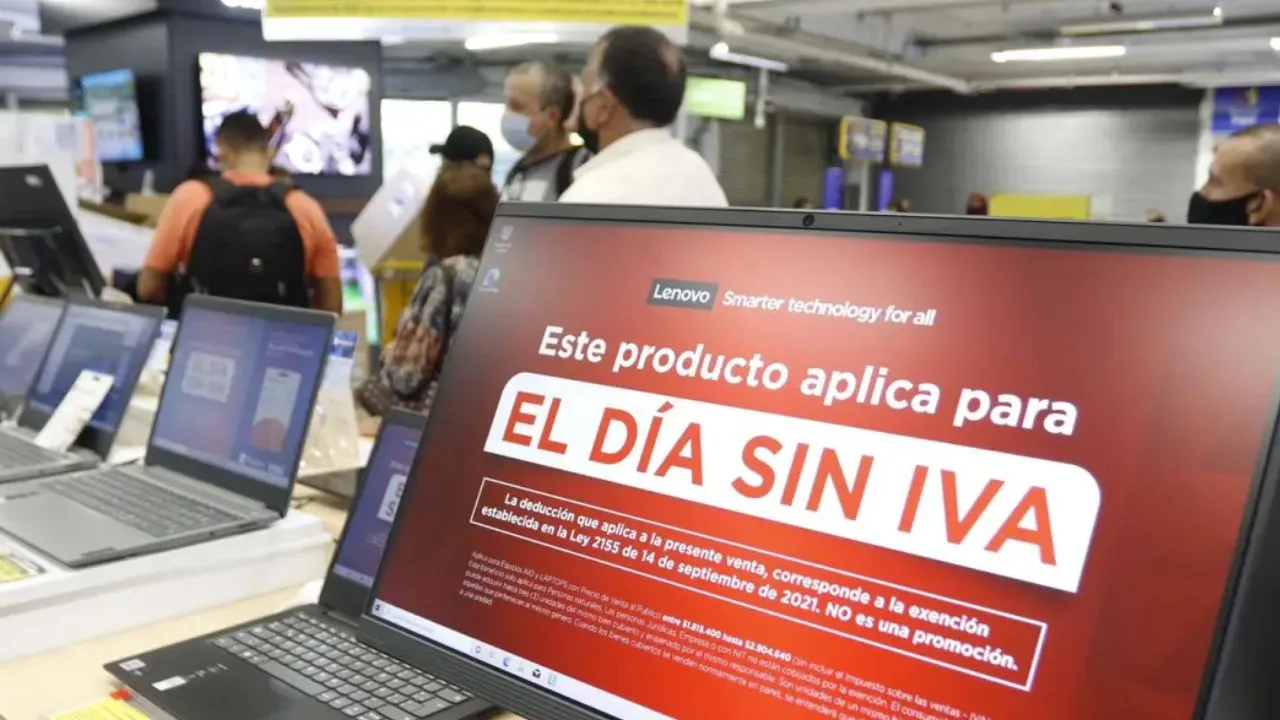
Para el comercio, una jornada de este tipo puede significar un aumento de la demanda en un periodo corto. El efecto final depende, entre otros factores, de los productos incluidos, los límites establecidos y de cuánto del beneficio tributario termina reflejándose en el precio que paga el consumidor.
Ese aumento de las compras es uno de los elementos que Quiñónez considera necesario incluir en el análisis.
Los días sin IVA, cuando uno hace una observación plana de IVA vs. IVA, pues va a evidenciar un bajón en el recaudo del IVA.
Cristian Junot Quiñonez, experto en recaudo
La discusión cambia cuando se analiza qué ocurrió con el conjunto de la actividad económica generada por esas jornadas y no solamente con el impuesto que se dejó de cobrar en las operaciones exentas.
¿Qué tiene que ver la facturación electrónica con el Día sin IVA?
La facturación electrónica es otro de los elementos que el exsubdirector de la DIAN incorpora al debate. Durante las jornadas anteriores, el cumplimiento de las condiciones tributarias estaba ligado al registro de las operaciones, lo que permitía a la administración tributaria contar con información sobre las ventas realizadas.
Para Quiñónez, ese mecanismo podía generar un efecto adicional y es si el comerciante sabía que la DIAN tenía información sobre el nivel de sus operaciones.
“Al ser la facturación electrónica un requisito para estar en los días sin IVA, se genera una situación que se conoce como riesgo subjetivo. El contribuyente que está facturando sabe de entrada que la administración tributaria ya sabe cuánto está vendiendo”, afirma.
Según el exfuncionario, ese conocimiento puede modificar el comportamiento tributario de algunos contribuyentes y favorecer un mayor nivel de formalización.
¿Qué ganaría el consumidor si vuelve el Día sin IVA?
El beneficio más directo sería la posibilidad de comprar determinados bienes con una reducción equivalente al IVA, siempre que los productos y las condiciones de una eventual nueva jornada sean similares a las establecidas anteriormente.
El ahorro real dependería del precio del producto, de los límites que determine la norma y de que el comercio traslade efectivamente la exención al consumidor.
También habría un efecto sobre la concentración de la demanda. Una nueva jornada podría llevar a que parte de las compras que los hogares tenían previstas para otras fechas se concentren durante el periodo de la exención.
Para el consumidor, por eso, el atractivo principal sería el ahorro en productos cobijados por la medida; para el comercio, el interés estaría en el aumento temporal de las ventas.
¿Qué riesgo tendría para las finanzas públicas?
El principal costo es fiscal ya que el Estado renuncia al IVA de las operaciones que entren en la exención.
Ese costo es concreto y debe calcularse frente al valor de las ventas beneficiadas. La discusión aparece cuando se intenta determinar si los efectos económicos indirectos compensan total o parcialmente ese menor recaudo.
Una lectura concentra la atención en el IVA que el Estado deja de recibir durante las jornadas. La otra, planteada por Quiñónez, propone mirar también el aumento de las compras, la formalización y el control de las operaciones mediante facturación electrónica.
