Vivienda en Colombia: sin subsidios, solo el 10 % de los hogares podría comprar casa
Sin subsidios de vivienda, solo el 10 % de los hogares con ingresos de hasta cuatro salarios mínimos podría comprar casa, según Camacol.


Los subsidios de vivienda son determinantes para que las familias colombianas de menores ingresos puedan comprar casa propia. Sin estas ayudas, solo el 10 % de los hogares no propietarios que ganan hasta cuatro salarios mínimos tendría capacidad para adquirir una vivienda, según las estimaciones presentadas por Guillermo Herrera, presidente ejecutivo de la Cámara Colombiana de la Construcción (Camacol), durante el Congreso Colombiano de la Construcción que se realiza en Cartagena.
La barrera de acceso también se refleja en el tiempo necesario para reunir el dinero. Herrera explicó que una familia que gana dos salarios mínimos tendría que ahorrar durante 16 años la totalidad de sus ingresos para comprar una vivienda de interés social (VIS). El cálculo evidencia las dificultades que enfrentan los hogares para reunir la cuota inicial y acceder a un crédito hipotecario sin apoyo económico.
El dirigente gremial puso estas cifras y pidió debates serios sobre la política habitacional del país, tras la terminación del programa Mi Casa Ya en diciembre de 2024.
¿Por qué los subsidios de vivienda son necesarios?
La dimensión de la barrera económica se entiende al revisar los ingresos de los hogares. Herrera señaló que más de 9,2 millones de familias en Colombia no son propietarias de vivienda. De ese grupo, más del 60 % tiene ingresos inferiores a dos salarios mínimos y cerca del 88 % gana hasta cuatro salarios mínimos.
Hoy en Colombia tenemos cerca de ocho millones de familias que ganan hasta cuatro salarios, pero solamente 800.000 pueden comprar vivienda sin subsidio.
Guillermo Herrera, presidente ejecutivo de Camacol
La cifra muestra la diferencia entre la población que necesita una vivienda y la que cuenta con ingresos suficientes para adquirirla sin ayudas. Los subsidios pueden complementar la capacidad de pago de los hogares y facilitar el cierre financiero de una compra, al reducir la brecha entre el ahorro disponible, la cuota inicial y el monto que deben financiar con un crédito hipotecario.
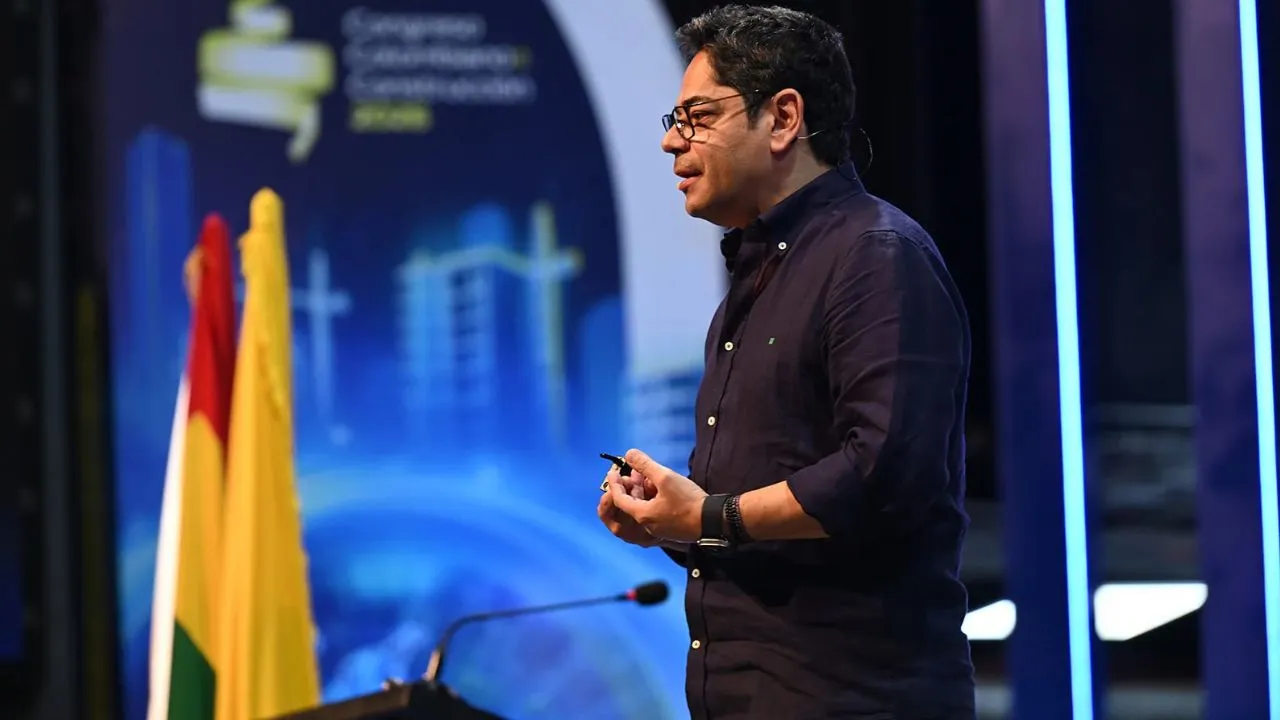
Mi Casa Ya: 120.000 hogares desistieron de comprar vivienda. Foto: Camacol.
Herrera también expuso el caso de una vivienda con un precio de $ 236 millones. Para comprarla, una familia tendría que reunir entre $ 65 millones y $ 70 millones para la cuota inicial y acreditar ingresos mensuales de aproximadamente $ 5,2 millones, bajo las condiciones financieras utilizadas en su ejemplo.
“¿Cuál es la importancia de las políticas de subsidio? Porque triplican la capacidad de los hogares”, sostuvo Herrera durante su intervención.
¿Qué pasó con Mi Casa Ya?
El cierre de Mi Casa Ya marcó un cambio en las condiciones de acceso a los subsidios nacionales para la compra de vivienda nueva. El programa había beneficiado a más de 380.000 familias, según el recuento presentado por Herrera, antes de su terminación en diciembre de 2024.
El presidente de Camacol recordó que las dificultades para acceder a estas ayudas venían desde años anteriores. En 2023, cuando se modificaron las condiciones del programa, se registraron más de 32.000 desistimientos en la compra de vivienda de interés social, de acuerdo con las cifras mencionadas en la conferencia.
Herrera indicó que, antes de la pandemia, el promedio anual era de unos 10.000 hogares que renunciaban a comprar vivienda VIS. Durante los años posteriores, esa cifra superó los 30.000 por año, según su balance.
“Son hogares que sufren realmente problemas fuertes”, afirmó al referirse a las familias que habían avanzado en el proceso de compra, reunido parte de la cuota inicial o asumido compromisos financieros y que terminaron desistiendo.
Para Camacol, el acceso a los subsidios debe analizarse desde la situación de los compradores y no únicamente desde los resultados de las empresas constructoras. La continuidad de las ayudas y las condiciones para acceder a ellas son parte de la discusión sobre cómo facilitar que los hogares de menores ingresos ingresen al mercado formal de vivienda.
Menos vivienda nueva y mayores presiones sobre los arriendos
Las dificultades de acceso coinciden con una contracción de la actividad constructora. Herrera señaló que Colombia pasó de vender 262.000 viviendas en 2022 a comercializar 164.000 unidades en los 12 meses acumulados a septiembre de 2026. En materia de iniciaciones, el país registra cerca de 111.000 viviendas al año, uno de los niveles más bajos desde octubre de 2011, según las cifras expuestas por el gremio.
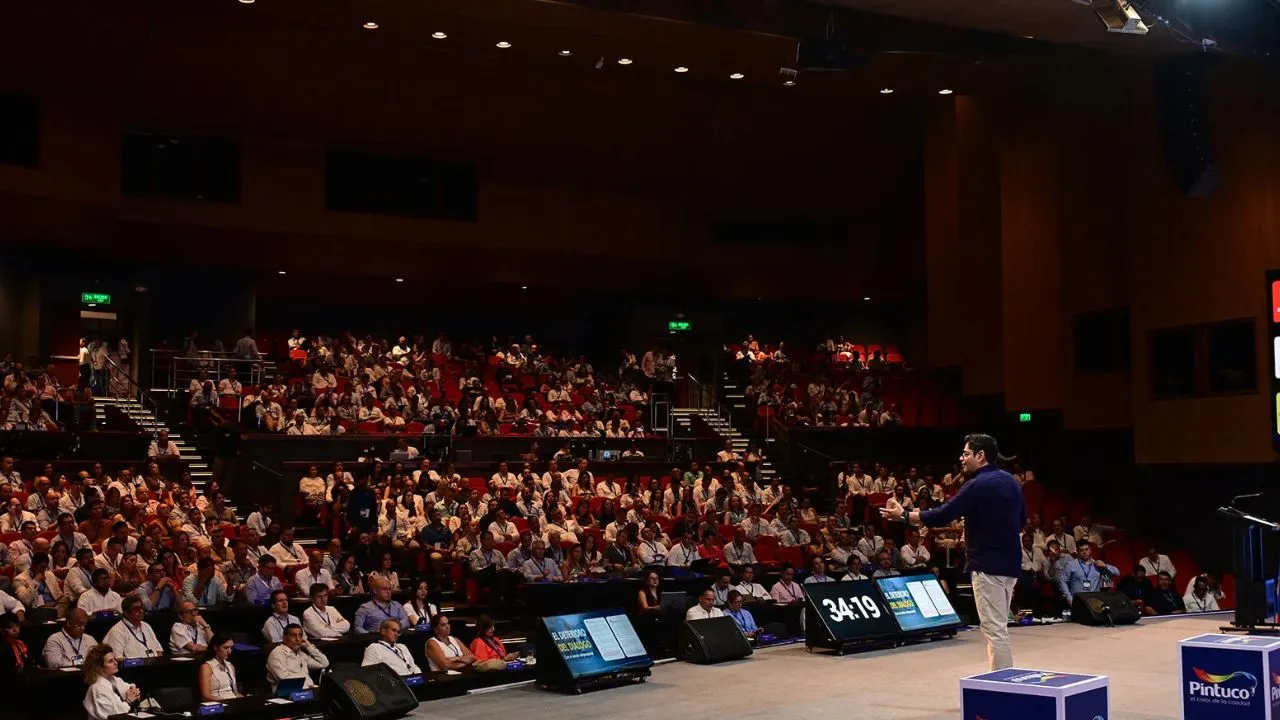
Acto inaugural del Congreso Colombiano de la Construcción Camacol 2026.
La oferta también enfrenta un desfase frente a la formación de nuevos hogares. Herrera señaló que las estimaciones sobre cuántas familias se forman cada año en las ciudades colombianas varían entre 215.000 y 350.000, dependiendo de la proyección utilizada. Frente a una producción cercana a las 110.000 viviendas anuales, esa diferencia representa un desafío para atender la demanda y reducir el déficit habitacional.
El presidente de Camacol vinculó la menor oferta de vivienda nueva con las presiones sobre los precios de los arrendamientos y el costo de vida. “El incremento de los arrendamientos está pasándonos factura a todos, vía inflación”, afirmó durante el congreso, al referirse a las cifras del Banco de la República que citó en su presentación.
Lea también: CCI lleva a 14 empresas colombianas a Chile para abrir nuevas oportunidades de negocio
La relación entre la oferta y los arriendos es relevante para los hogares que no consiguen comprar vivienda. Cuando deben permanecer durante más tiempo en el mercado de alquiler, una mayor proporción de sus ingresos se destina al pago mensual de la vivienda, lo que puede dificultar el ahorro necesario para reunir una cuota inicial.
El reto de recuperar el acceso a la vivienda formal
Herrera también advirtió sobre el efecto que la reducción de la actividad constructora tiene en la economía nacional. Según su exposición, la inversión en vivienda pasó de representar cerca del 5 % del producto interno bruto antes del actual Gobierno a un 2,9 % en el primer semestre de 2026.
El dirigente gremial sostuvo que la política habitacional debe contemplar tanto la generación de oferta como la capacidad de pago de los compradores. Para Camacol, la falta de mecanismos que permitan a las familias de menores ingresos acceder a vivienda formal aumenta el riesgo de que permanezcan en condiciones de informalidad habitacional.
“El gran problema de las políticas de vivienda en Colombia es la informalidad”, concluyó.
