
La URF prepara paquete de cambios a la comercialización de seguros con clave impacto para usuarios
La URF estudia ajustes para ampliar los canales de venta, facilitar el acceso a pólizas y revisar cómo se comercializan los seguros.


El Gobierno nacional estudia modificar algunas reglas para que los seguros puedan ofrecerse a través de más canales y lleguen a personas que hoy tienen dificultades para acceder a este tipo de productos. La propuesta está en una hoja de ruta de la Unidad de Regulación Financiera (URF), que plantea ajustes para la comercialización de pólizas y una revisión de las responsabilidades de quienes participan en su venta.
La iniciativa interesa al bolsillo de los colombianos porque busca revisar los costos y las condiciones bajo las cuales las aseguradoras distribuyen sus productos. La expectativa es que una comercialización más eficiente ayude a ampliar la oferta y facilite el acceso a seguros de vida, accidentes, protección de bienes y otros productos; esto no significa que las pólizas vayan a bajar de precio automáticamente.
Lea también: "Para crecer al 6 %, Colombia debe revertir el desplome de la profundización financiera": Malagón
El director de la URF, Mario Cruz, explicó en el Congreso de Derecho Financiero de Asobancaria que la iniciativa propone adelantar estudios técnicos con la Superintendencia Financiera y el sector asegurador durante el segundo semestre de este año, para definir cuáles ajustes podrían priorizarse en la agenda regulatoria de 2027.
¿Cómo la forma de vender seguros en Colombia?
La hoja de ruta contempla tres modificaciones principales. La primera busca eliminar el requisito de no objeción previa de la Superintendencia Financiera para los contratos de uso de red. En términos sencillos, se trata de revisar el trámite que deben cumplir algunas entidades cuando utilizan la infraestructura o los canales de otra organización para ofrecer seguros.
La segunda consiste en establecer responsabilidades mínimas en los contratos con los llamados sponsors, una figura que participa en la comercialización de pólizas. La URF considera necesario precisar qué obligaciones deben asumir las partes, para que las condiciones de venta y atención al consumidor estén mejor definidas.
El tercer cambio apunta a permitir que las agencias de seguros puedan contratar esquemas de corresponsalía. La propuesta contempla primero evaluar pruebas piloto en el Sandbox de la Superintendencia Financiera; con los resultados de esas pruebas se estudiaría si es necesario modificar el Decreto 2555 de 2010.
Esto podría ampliar los puntos en los que una persona encuentra una oferta de seguros, pero no significa que cualquier comercio quede autorizado para vender pólizas sin condiciones.
¿Por qué el Gobierno quiere cambiar la comercialización de seguros?
El diagnóstico de la URF muestra que el acceso a estos productos sigue concentrado en las ciudades. Según las cifras de 2024 citadas en el estudio, Colombia tenía 202.565 puntos presenciales para adquirir seguros; el 77,2 % estaba ubicado en ciudades y aglomeraciones, mientras que solo el 5 % se encontraba en municipios rurales y rurales dispersos.
La diferencia refleja una barrera para quienes viven lejos de los centros urbanos. Aunque existen canales digitales y otros mecanismos de distribución, la presencia física de la industria aseguradora continúa siendo limitada en buena parte del territorio rural.
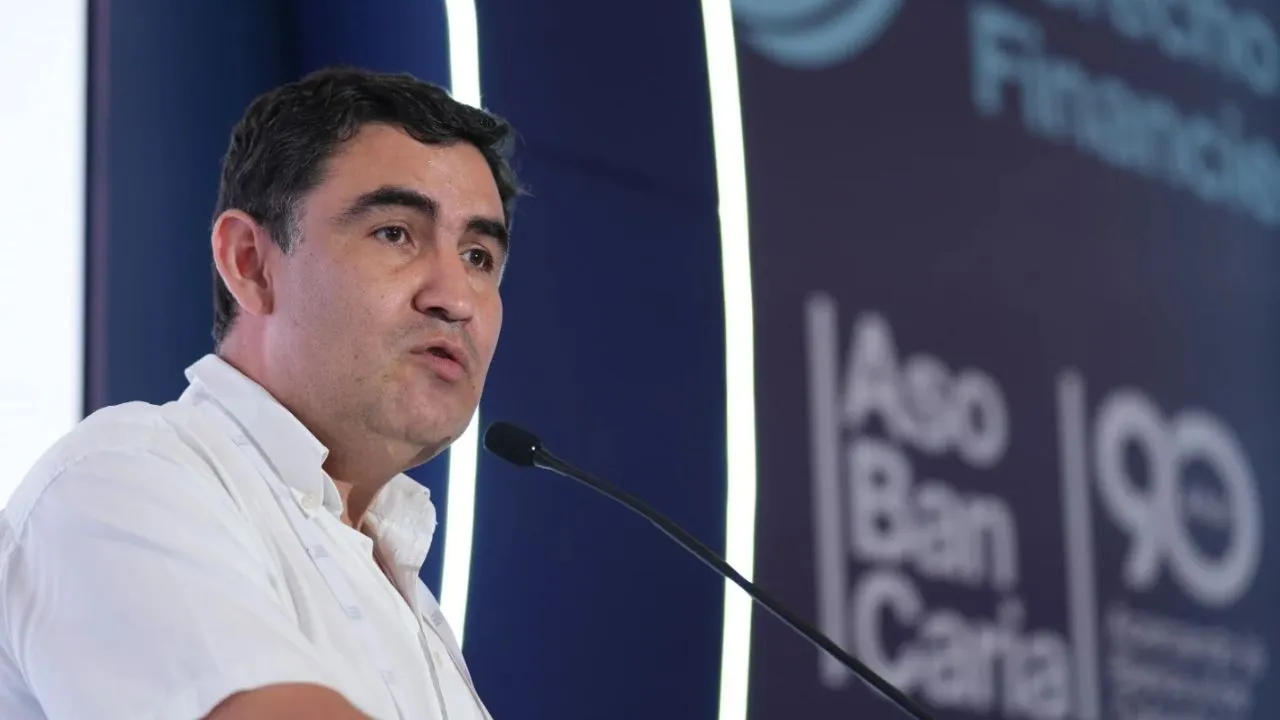
Mario Fernando Cruz, director de la URF.
El informe también señala que en 2024 las primas emitidas por el sector asegurador sumaron $ 56,1 billones y que la penetración de los seguros llegó al 3,3 % del producto interno bruto. Los seguros masivos representaron $ 18,4 billones, equivalentes al 33,1 % de las primas emitidas.
La URF considera que ampliar los canales de comercialización puede ayudar a llegar a segmentos de población que hoy tienen menos opciones, especialmente personas de bajos ingresos y habitantes de zonas rurales.
¿Los cambios podrían hacer que los seguros sean más baratos?
Ese es uno de los puntos que más interesa a los consumidores, pero el estudio no asegura que las pólizas vayan a reducir su precio. Lo que sí identifica es que los gastos de comercialización tienen un peso importante en algunos productos.
En 2024, los costos de comercialización de los microseguros y los seguros masivos equivalieron, en promedio, al 28,9 % de las primas emitidas. Para entender la cifra, por cada $ 100 en primas emitidas de esos productos, cerca de $ 29 correspondieron a gastos asociados con la distribución, como remuneraciones a intermediarios y pagos por uso de redes y canales.
La propuesta también incluye estudiar la creación de un sistema público de información actualizado y disponible en línea, denominado Bureau de seguros, dentro del marco del Registro Único de Seguros (RUS).
La idea es mejorar el acceso a información sobre seguros y facilitar que los ciudadanos consulten datos relevantes. Para los consumidores, contar con información más clara puede ayudar a comparar opciones y conocer mejor los productos que están adquiriendo.
El documento también deja recomendaciones a la Superintendencia Financiera para fortalecer la supervisión de los canales de venta, mejorar el seguimiento de la calidad del servicio y revisar aspectos relacionados con la información y asesoría que reciben los compradores.
¿Cuándo podrían comenzar a aplicarse las nuevas reglas?
La URF plantea desarrollar el trabajo técnico durante el segundo semestre de 2026, junto con la Superintendencia Financiera y las aseguradoras. En esa etapa se revisarían los efectos de cada propuesta, su viabilidad jurídica y operativa y los tiempos necesarios para llevarla a cabo.
Con esos resultados se definiría cuáles ajustes podrían incluirse en la agenda regulatoria de 2027. No todas las recomendaciones implican modificar decretos: algunas corresponden a posibles acciones de supervisión de la Superintendencia Financiera y otras quedan como propuestas para que las propias aseguradoras mejoren sus prácticas.
