
¿Colombia debería reactivar Mi Casa Ya? Las cifras muestran lo que está en juego
Mi Casa Ya benefició a 368.000 hogares, pero sus asignaciones se desplomaron. Estas cifras explican el debate sobre su futuro


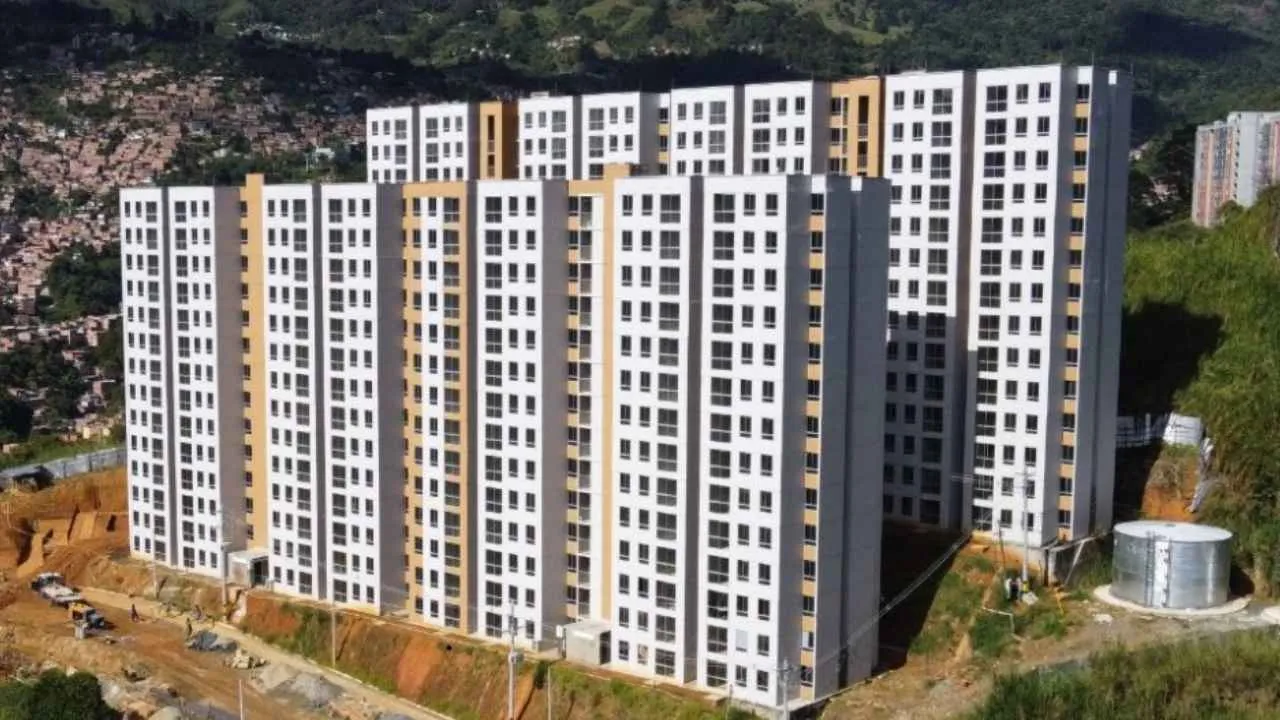
Durante más de una década, Mi Casa Ya fue uno de los principales instrumentos de política de vivienda en Colombia para ayudar a los hogares de menores ingresos a comprar vivienda formal. El programa, creado en 2015, combinó subsidios para la cuota inicial y cobertura a la tasa de interés con el objetivo de facilitar el cierre financiero de las familias.
Según el más reciente Informe Económico de Camacol, 368.000 hogares fueron beneficiados por el programa en más de 360 municipios del país.
Le puede interesar: ¿Cuánto costaría y qué tan rentable sería abrir un McDonald's en Colombia?
El programa llegó a tener un peso considerable dentro del mercado de vivienda de interés social. En 2021, siete de cada diez viviendas sociales vendidas contaban con un subsidio a la compra, mientras que entre 2021 y 2022 se otorgaron más de 65.000 subsidios anuales, cerca del doble del promedio registrado entre 2018 y 2020. En ese mismo periodo, las ventas de vivienda VIS alcanzaron niveles históricos.
El panorama cambió desde 2022. Los ajustes en los requisitos, las dificultades presupuestales y los cambios en los mecanismos de asignación fueron reduciendo el número de subsidios hasta que, en diciembre de 2024, se suspendieron las nuevas postulaciones. El resultado fue una caída pronunciada de las asignaciones y una discusión sobre si Colombia necesita recuperar un instrumento de este tipo, bajo un esquema diferente.
¿Qué logró Mi Casa Ya durante sus años de operación?
Una de las cifras que explica la importancia que alcanzó Mi Casa Ya es el número de hogares atendidos. El informe señala que 80 % de sus beneficiarios correspondían a hogares con ingresos de hasta dos salarios mínimos, lo que muestra el peso que tuvo el programa entre las familias de menores ingresos.
Su funcionamiento se basó en combinar diferentes herramientas. En su diseño inicial, los hogares recibían un subsidio para cubrir parte de la cuota inicial y, al mismo tiempo, podían acceder a una cobertura de la tasa de interés del crédito hipotecario durante los primeros años.
En 2017, los hogares con ingresos de hasta dos salarios mínimos podían recibir un subsidio equivalente a 30 SMMLV, mientras que aquellos entre dos y cuatro salarios mínimos recibían 20 SMMLV. En 2019 se permitió, para determinados hogares, combinar el subsidio de Mi Casa Ya con el de las cajas de compensación, llevando el apoyo para la cuota inicial hasta 50 SMMLV.
Ese diseño coincidió con una expansión importante de la vivienda VIS. Las ventas pasaron de 97.000 unidades en 2015 a 166.000 en 2022, un incremento de 71 %. El informe relaciona esta evolución con la consolidación del programa, aunque también advierte que durante esos años existieron otros factores favorables, entre ellos tasas de interés históricamente bajas.
El desplome de los subsidios
Según Camacol, entre 2022 y 2024 el programa registró un promedio cercano a 59.000 subsidios anuales. En 2025 la cifra cayó a aproximadamente 8.000, mientras que al 2 de septiembre de 2026 se contabilizaban apenas 250 asignaciones.
¿Colombia debería reactivar Mi Casa Ya?
El punto de quiebre ocurrió a finales de 2024, pue la Circular 012 del 16 de diciembre suspendió las nuevas postulaciones, limitó las preasignaciones a hogares que ya contaban con reserva de cupo y estableció restricciones para acceder a la cobertura de tasa de interés. Para 2025, las asignaciones habían disminuido 83 % frente a 2024.
¿Cuáles fueron los problemas de Mi Casa Ya?
El balance del programa no está compuesto únicamente por cifras de hogares beneficiados y ventas. También existen antecedentes de problemas presupuestales y operativos que forman parte de la discusión sobre una eventual nueva versión.
Entre agosto y diciembre de 2022, Fonvivienda asignó más de 21.500 subsidios, pero los recursos correspondientes a las coberturas de tasa de interés no fueron gestionados oportunamente. Esto generó una interrupción cercana a ocho meses en la asignación efectiva de los apoyos.
En 2023 también cambió el mecanismo de acceso. El Decreto 490 introdujo el Sisbén IV como criterio de elegibilidad y estableció un sistema de priorización. De acuerdo con el informe, esto generó un doble proceso para los hogares: debían cumplir las condiciones del Sisbén y, al mismo tiempo, superar la evaluación financiera de las entidades que otorgaban el crédito.
El sistema de priorización posteriormente fue eliminado y este informe señala que el Ministerio de Vivienda determinó que este mecanismo no era necesario para la focalización del programa y los criterios fueron retirados mediante la Resolución 455 de julio de 2024.
En 2024 se reservaron 10.628 subsidios para vigencias futuras, pero solamente 7.762 hogares lograron convertir esa reserva en un subsidio efectivo. Es decir, 2.866 hogares no materializaron el beneficio pese a contar inicialmente con la reserva.
¿Cuánto costaría una nueva versión de Mi Casa Ya?
Una eventual reactivación no necesariamente tendría que replicar las condiciones del programa anterior. Camacol señala que desde mayo de 2026, junto con Asobancaria y Asocajas y con apoyo del BID, se ha planteado una hoja de ruta para una nueva versión que modifique aspectos como la focalización, los beneficios y el costo fiscal.
La propuesta contempla hasta 300.000 subsidios durante un cuatrienio, con una inversión pública estimada en $ 11 billones.
De acuerdo con las estimaciones incluidas en el informe, esos recursos podrían movilizar cerca de $ 61 billones en inversión en vivienda, lo que equivaldría a unos $ 5,6 de inversión por cada peso de recursos públicos. La propuesta también calcula una contribución de alrededor de 1,05 millones de empleos.
Estas cifras corresponden a las estimaciones de la propuesta sectorial, no a resultados ya obtenidos por una nueva versión del programa. Su materialización dependería del diseño definitivo, los recursos aprobados y las condiciones del mercado de vivienda.
El debate entre acceso a vivienda y costo fiscal
El principal argumento para recuperar un mecanismo de subsidios a la demanda está relacionado con el cierre financiero de los hogares. El propio balance de Camacol señala que Mi Casa Ya permitió que familias cuya capacidad de pago no era suficiente bajo las condiciones del mercado pudieran complementar ahorro, subsidio y crédito para adquirir vivienda formal.
Del otro lado está la necesidad de garantizar que cualquier nuevo esquema tenga recursos suficientes y reglas estables durante todo el proceso. La experiencia de 2022 mostró que asignar un subsidio sin tener asegurados los recursos asociados a la cobertura de tasa puede terminar generando retrasos e incertidumbre para hogares, bancos y constructores.
La discusión también ocurre en un mercado que se ha alejado de los niveles de 2022. El informe señala que la contracción de las ventas de vivienda VIS se ha prolongado hasta 2026, en medio de los cambios en los requisitos, las dificultades de asignación, la reducción de recursos y finalmente el cierre del programa.
Por eso, una eventual política de vivienda tendría que responder simultáneamente a dos preguntas: cómo ayudar a los hogares que no consiguen completar el cierre financiero y cómo garantizar que los recursos públicos sean sostenibles y lleguen efectivamente a quienes cumplen las condiciones.
